一、行业背景:储能系统集成从“可选”走向“刚需”
在“双碳”目标与新型电力系统建设的双重驱动下,储能已从电力系统的“锦上添花”升级为“刚性门槛”。风电、光伏的间歇性与波动性要求系统具备更强的调节能力,电网侧调峰调频、用户侧峰谷套利与备电需求、电源侧新能源配储,共同推动储能装机规模快速攀升。储能项目并非简单的设备堆叠,而是涉及电池、PCS、BMS、EMS、热管理、消防、土建与并网等多专业协同的系统工程。这正是储能系统集成商的核心价值所在——将分散的部件与子系统整合为安全、高效、可调度、可盈利的整体解决方案。
随着行业从示范期进入规模化发展期,系统集成环节的竞争格局正在加速分化。头部企业凭借项目经验、技术平台与供应链能力抢占身位,而缺乏核心能力的集成商则面临被出清的风险。在这场“争位赛”中,四大门槛构成了行业参与者的真实护城河。在四大门槛之上,信息系统集成服务正在成为贯穿设计、交付、运维全生命周期的“隐性门槛”,决定着储能系统能否从“能运行”走向“能盈利、可持续”。
二、四大门槛高筑:谁能在争位赛中胜出
(一)技术门槛:多专业耦合与全栈能力
储能系统集成不是电池簇与PCS的简单拼装,而是电化学、电力电子、电气工程、热管理、消防安全的深度耦合。一方面,电池安全是底线:热失控预警、pack级消防、簇级隔离、系统级泄压等设计直接影响项目安全等级;另一方面,效率与寿命是经济性核心:SOC一致性管理、均衡策略、温控精度、PCS与电池的匹配度,都会影响系统循环寿命与全生命周期度电成本。构网型储能、液冷系统、高压级联、模块化设计等新技术路线不断涌现,要求集成商具备持续研发与快速迭代能力,而非停留在“攒机”层面的低水平竞争。更进一步,信息系统集成服务在此扮演“神经系统”的角色:EMS能量管理平台、云端监控、数据采集与边缘计算、网络安全防护等,都是技术门槛的重要组成部分。没有强大的信息系统集成能力,储能系统就缺乏可观测、可控制、可优化的基础,技术竞争力也无从谈起。
(二)资金门槛:重资产、长周期与现金流压力
储能系统集成具有显著的重资产特征。一方面,电芯等核心部件采购占用大量流动资金,项目交付周期长、质保责任重(通常5-10年),对集成商的资金实力与供应链金融能力提出高要求;另一方面,储能项目投资回收期较长,业主对系统质量、衰减率与可用率极为敏感,集成商需要承担更高的质量风险与售后成本。海外市场拓展还需要面对认证、渠道、本地化服务等额外投入。资金门槛决定了行业不可能长期容纳大量中小玩家,具备规模化采购、融资能力与风险管控能力的头部企业更有机会穿越周期。在资金与效率的双重约束下,信息系统集成服务通过数字化交付、远程运维与数据分析,能够降低现场服务成本、提升资产周转效率,对现金流管理形成正向支撑。
(三)项目经验与交付门槛:从“能做”到“做好”
储能项目的复杂性体现在场景差异大、并网要求严、安全标准高。电源侧项目需匹配新能源出力特性,电网侧项目需满足调频调峰性能指标,用户侧项目则要兼顾经济性与负荷特性。不同国家和地区的并网标准、消防规范、认证要求各不相同,缺乏项目经验积累的集成商极易在并网调试、消防验收、质保履约等环节“翻车”。交付能力还体现在供应链管理与项目管理上:电芯供应波动、关键部件交期、现场施工协调、调试周期压缩,都是对集成商运营能力的考验。信息系统集成服务在这里的作用是把项目经验“产品化”:通过统一的项目管理平台、数字化交付文档、标准化调试流程与远程技术支持,将隐性经验沉淀为可复用的系统能力,从而提升多项目并行交付的稳定性与一致性。
(四)品牌与生态门槛:信任、认证与长期服务
储能系统是长期资产,业主选择的不仅是产品,更是长期服务伙伴。品牌信誉、过往业绩、质保承诺、运维响应能力构成客户决策的关键因素。行业生态日益复杂:电芯厂商、PCS厂商、EPC方、业主、电网公司与金融机构之间的协同要求集成商具备资源整合能力。认证体系(如UL、IEC、CE、国内并网检测)也是硬门槛,缺乏认证积累的企业难以进入主流市场。品牌与生态门槛还具有“滚雪球”效应:优质项目业绩带来更多标杆客户,规模化采购带来成本优势,服务网络带来客户黏性。信息系统集成服务则为生态协同提供了技术底座:开放的数据接口、统一的监控平台、可追溯的运维记录与数据分析能力,既增强客户信任,也提升与电芯、PCS等伙伴的协同效率。
三、争位赛正当时:竞争格局与破局路径
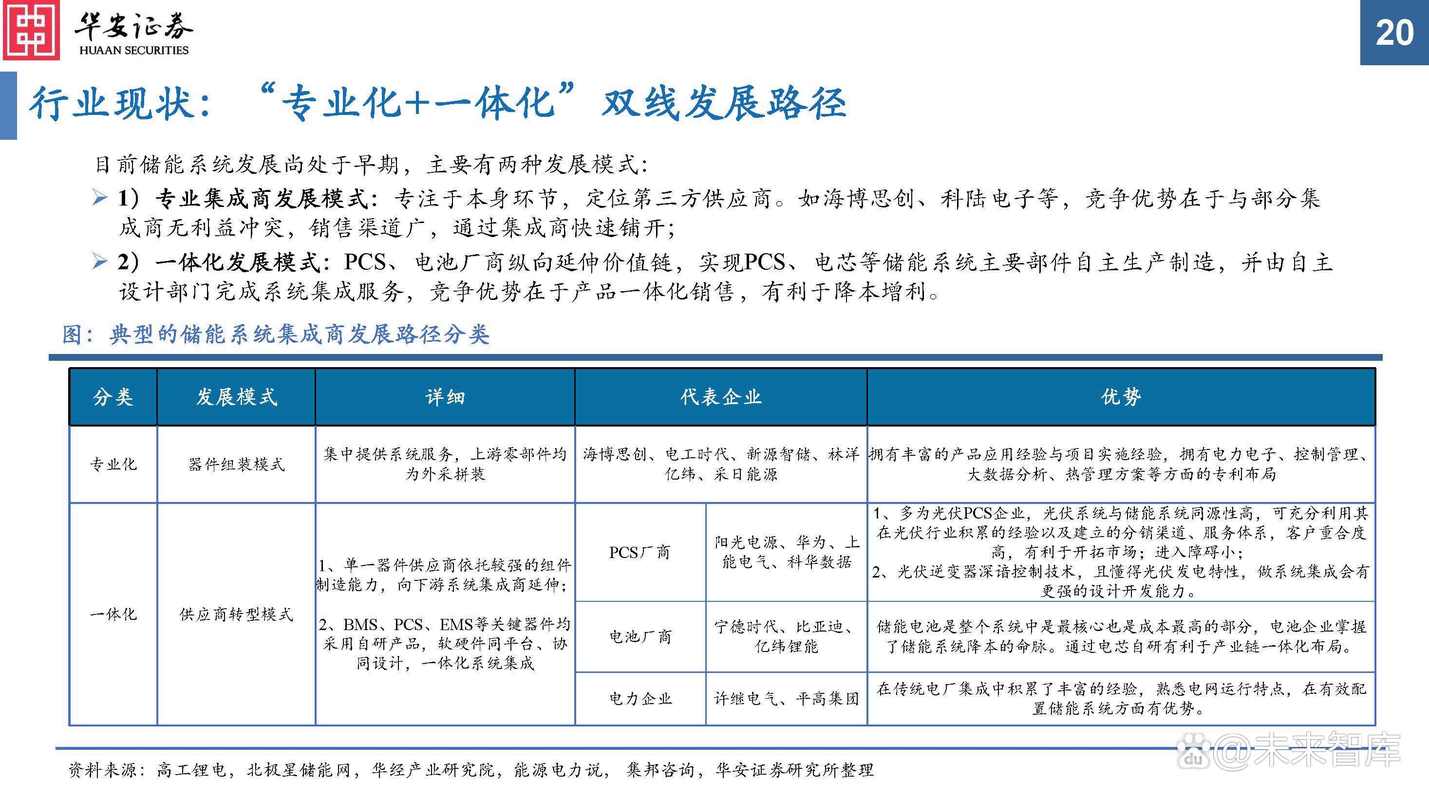
当前储能系统集成行业呈现“头部集中、长尾分散”的格局。一方面,具备电芯自供能力或电力电子背景的头部企业凭借成本与技术优势快速扩大份额;另一方面,大量区域型、项目型集成商在细分场景中生存,但面临价格战与质量风险的双重挤压。行业正从“规模扩张”转向“质量竞争”,低价低质项目的安全隐患与履约风险将加速市场出清。
破局路径主要有三条。其一,技术深耕:聚焦构网型储能、液冷、高压级联、长时储能等方向,以差异化技术建立壁垒,并将信息系统集成服务作为技术平台的核心组成,构建“硬件+软件+数据”的一体化能力。其二,场景聚焦:在工商业储能、台区储能、微电网、海外户储等细分市场形成标准化解决方案,以交付效率与服务能力取胜,并通过信息系统集成实现远程运维与收益优化。其三,生态协同:与电芯、PCS、EPC、金融机构建立深度合作,从单一集成商向“系统解决方案+能源服务”转型,利用信息系统集成打通资产管理与运营数据,提升全生命周期价值。
四、信息系统集成服务的价值:贯穿全生命周期的“隐性门槛”
在四大门槛之上,信息系统集成服务正在从“配套能力”升级为“核心能力”,其价值贯穿储能项目的全生命周期。
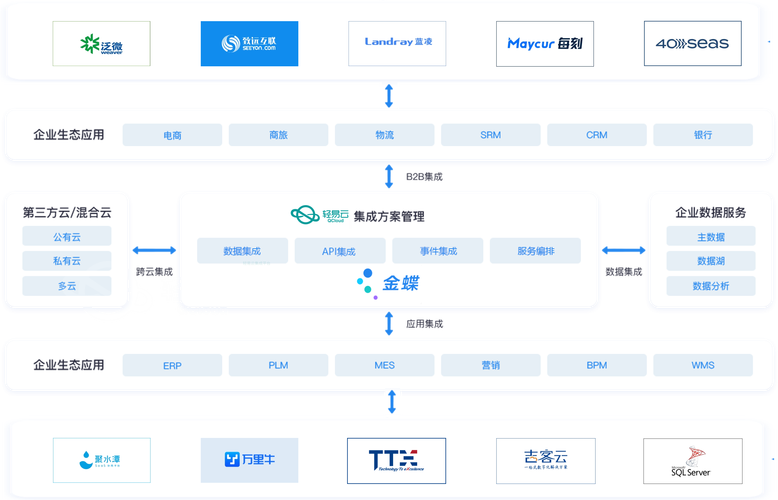
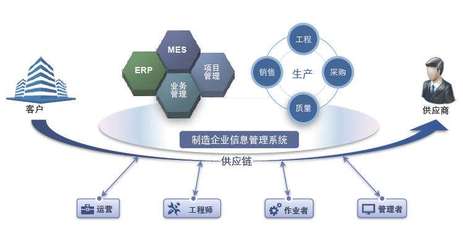
在设计阶段,信息系统集成服务支撑系统架构与控制策略的数字化设计,实现BMS、PCS、EMS、消防与热管理系统的接口标准化与数据模型统一,避免“多品牌拼装”带来的协议壁垒与信息孤岛。在交付阶段,通过项目管理平台与数字化交付工具,将设备台账、调试记录、竣工文档结构化沉淀,为并网验收与运维交接提供可追溯依据。在运营阶段,EMS能量管理平台与云侧监控实现远程诊断、性能分析、收益优化与告警联动,提升系统可用率与经济性;数据驱动的运维策略还能反过来优化系统设计与设备选型。在资产交易与融资阶段,可信的数据记录与运行报告增强了资产透明度,为业主与金融机构提供了风险定价基础。可见,信息系统集成服务不仅是技术门槛的组成部分,更是打通技术、交付、资金与品牌门槛的“连接器”。没有它,储能系统只是硬件组合;有了它,储能资产才具备可管理、可优化、可增值的属性。
五、
储能系统集成行业正处于从“规模扩张”向“质量竞争”过渡的关键阶段,技术、资金、项目经验与品牌生态四大门槛持续抬高,行业争位赛已全面展开。对于参与者而言,单纯依靠低价与拼装的模式难以持续,唯有在技术研发、交付体系、供应链管理与服务生态上构建系统能力,才能在竞争中占据有利身位。与此信息系统集成服务正成为决定储能系统集成水平的关键变量:它贯穿设计、交付、运维与资产运营的全过程,是连接硬件与价值、项目与生态的技术底座。对集成商而言,把信息系统集成能力做实、做深、做标准化,正是在新一轮争位赛中赢得主动的重要抓手。